Domain stabilisierter-sauerstoff.de kaufen?
Wir ziehen mit dem Projekt
stabilisierter-sauerstoff.de um.
Sind Sie am Kauf der Domain
stabilisierter-sauerstoff.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stabilisierter-sauerstoff.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
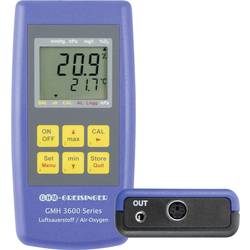
Greisinger GMH3692 Sauerstoff-Messgerät Sauerstoff-Messgerät 606842Anwendung: - Biochemie: Sauerstoffüberwachung in Brutschränken für die Aufzucht von Zellkulturen. Überwachung der Gärung von Früchten in Fermentationsanlagen, etc. - Medizintechnik: Überwachung der Sauerstoffkonzentration bei Beatmungsgeräten; Atemluftkontrolle; Sauerstoffkonzentrationsüberwachung z.B. in Sauerstoffzelten, etc. - Lebensmitteltechnik: Überprüfung des Restsauerstoffes in Verpackungen (z.B. Kaffee, Tee, MAP, etc.). Überwachung des Sauerstoffgehaltes bei kritischen Produktionsprozessen und Lagerung. - Klima- und Belüftungstechnik: Sauerstoffmessung; Luftgüteüberwachung; Sauerstoffkonzentrationsmessung in geschlossenen Belüftungssystemen, etc. - Sport: Überprüfung des Sauerstoffgehaltes von Pressluftflaschen (Tauchen, etc.).265,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mckeown, Patrick: Erfolgsfaktor SauerstoffErfolgsfaktor Sauerstoff , Wissenschaftlich belegte Atemtechniken, um die Gesundheit zu verbessern und die sportliche Leistung zu steigern , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 20180416, Produktform: Kartoniert, Autoren: Mckeown, Patrick, Seitenzahl/Blattzahl: 384, Keyword: Alternative Heilmethoden; Atemtraining; Atmen buch; Corona; Fitnessratgeber; Gesundheit buch; atmen übungen; atmung buch; atmungstherapie; buteyko methode; gesund leben, Fachschema: Atmen~Atmung - Beatmung~Sauerstoff~Medizin / Ratgeber (allgemein), Thema: Optimieren, Warengruppe: HC/Gesundheit/Körperpflege/Allgemeines/Lexika, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: riva Verlag, Verlag: riva Verlag, Verlag: riva Verlag, Verlag: riva, WEEE Nummer: DE57282337, Länge: 216, Breite: 147, Höhe: 35, Gewicht: 515, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umfüllbogen SauerstoffUmfüllbogen Sauerstoff. Zum einfachen Umfüllen von großen in kleine Gasflaschen.. Das Umfüllen sollte immer sehr langsam und mit geringen Druck erfolgen.. DIN 477-1. Anschluss: G 3/4" RH. Betriebsdruck: 200 bar. Medium: Sauerstoff. Artikelnummer: 110441. Angaben zur Produktsicherheit. Rief. Rief & Co. GmbH. Zeppelinstr. 2. 73095 Albershausen. Telefon: +49 (0) 7161 / 40230 – 0. E-Mail: info@rimag.de. https://www.rimag.de/. Produktsicherheit und Dokumente. Hersteller. Rief & Co. GmbH. Zeppelinstr. 2. 73095 Albershausen. Deutschland. E-Mail: info@rimag.de. Telefon: +49 (0)7161 40230-0. Web: https://www.rimag.de/. Produktidentifikation. Umfüllbogen Sauerstoff · Art.-Nr. 110441 · EAN 11044136,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
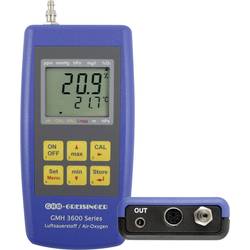
Greisinger GHM GMH3695 Sauerstoff-Messgerät Sauerstoff-Messgerät 606843Biochemie: Sauerstoffüberwachung in Brutschränken für die Aufzucht von Zellkulturen. Überwachung der Gärung von Früchten in Fermentationsanlagen, etc. Medizintechnik: Überwachung der Sauerstoffkonzentration bei Beatmungsgeräten; Atemluft-kontrolle; Sauerstoffkonzentrationsüberwachung z.B. in Sauerstoffzelten, etc. Lebensmitteltechnik: Überprüfung des Restsauerstoffes in Verpackungen (z.B. Kaffee, Tee, MAP, etc.). Überwachung des Sauerstoffgehaltes bei kritischen Produktionsprozessen und Lagerung. Klima- und Belüftungstechnik: Sauerstoffmessung; Luftgüteüberwachung; Sauerstoffkonzentrationsmessung in geschlossenen Belüftungssystemen, etc. Sport: Überprüfung des Sauerstoffgehaltes von Pressluftflaschen (Tauchen, etc.).479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **

Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
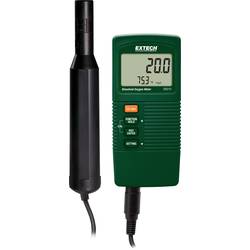
Extech DO210 Sauerstoff-Messgerät Sauerstoff-MessgerätDas Kompaktmessgerät für gelösten Sauerstoff nimmt schnelle Messungen von gelöstem Sauerstoff oder % Sauerstoff sowie Temperatur in Wasser vor. Es verfügt über eine automatische Temperaturkompensation und über einen Temperaturfühler-/ Sensor der in die Sauerstoffsonde eingebaut ist. Darüber hinaus verfügt es über einstellbare Höhe- und Salinitätskompensation, Min/Max und Data Hold Funktionen und automatischer Abschaltung mit Deaktivierungsfunktion.427,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greisinger GMH3692 Sauerstoff-Messgerät Sauerstoff-Messgerät 606842Anwendung: - Biochemie: Sauerstoffüberwachung in Brutschränken für die Aufzucht von Zellkulturen. Überwachung der Gärung von Früchten in Fermentationsanlagen, etc. - Medizintechnik: Überwachung der Sauerstoffkonzentration bei Beatmungsgeräten; Atemluftkontrolle; Sauerstoffkonzentrationsüberwachung z.B. in Sauerstoffzelten, etc. - Lebensmitteltechnik: Überprüfung des Restsauerstoffes in Verpackungen (z.B. Kaffee, Tee, MAP, etc.). Überwachung des Sauerstoffgehaltes bei kritischen Produktionsprozessen und Lagerung. - Klima- und Belüftungstechnik: Sauerstoffmessung; Luftgüteüberwachung; Sauerstoffkonzentrationsmessung in geschlossenen Belüftungssystemen, etc. - Sport: Überprüfung des Sauerstoffgehaltes von Pressluftflaschen (Tauchen, etc.).265,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mckeown, Patrick: Erfolgsfaktor SauerstoffErfolgsfaktor Sauerstoff , Wissenschaftlich belegte Atemtechniken, um die Gesundheit zu verbessern und die sportliche Leistung zu steigern , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 20180416, Produktform: Kartoniert, Autoren: Mckeown, Patrick, Seitenzahl/Blattzahl: 384, Keyword: Alternative Heilmethoden; Atemtraining; Atmen buch; Corona; Fitnessratgeber; Gesundheit buch; atmen übungen; atmung buch; atmungstherapie; buteyko methode; gesund leben, Fachschema: Atmen~Atmung - Beatmung~Sauerstoff~Medizin / Ratgeber (allgemein), Thema: Optimieren, Warengruppe: HC/Gesundheit/Körperpflege/Allgemeines/Lexika, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: riva Verlag, Verlag: riva Verlag, Verlag: riva Verlag, Verlag: riva, WEEE Nummer: DE57282337, Länge: 216, Breite: 147, Höhe: 35, Gewicht: 515, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Umfüllbogen SauerstoffUmfüllbogen Sauerstoff. Zum einfachen Umfüllen von großen in kleine Gasflaschen.. Das Umfüllen sollte immer sehr langsam und mit geringen Druck erfolgen.. DIN 477-1. Anschluss: G 3/4" RH. Betriebsdruck: 200 bar. Medium: Sauerstoff. Artikelnummer: 110441. Angaben zur Produktsicherheit. Rief. Rief & Co. GmbH. Zeppelinstr. 2. 73095 Albershausen. Telefon: +49 (0) 7161 / 40230 – 0. E-Mail: info@rimag.de. https://www.rimag.de/. Produktsicherheit und Dokumente. Hersteller. Rief & Co. GmbH. Zeppelinstr. 2. 73095 Albershausen. Deutschland. E-Mail: info@rimag.de. Telefon: +49 (0)7161 40230-0. Web: https://www.rimag.de/. Produktidentifikation. Umfüllbogen Sauerstoff · Art.-Nr. 110441 · EAN 11044136,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greisinger GHM GMH3695 Sauerstoff-Messgerät Sauerstoff-Messgerät 606843Biochemie: Sauerstoffüberwachung in Brutschränken für die Aufzucht von Zellkulturen. Überwachung der Gärung von Früchten in Fermentationsanlagen, etc. Medizintechnik: Überwachung der Sauerstoffkonzentration bei Beatmungsgeräten; Atemluft-kontrolle; Sauerstoffkonzentrationsüberwachung z.B. in Sauerstoffzelten, etc. Lebensmitteltechnik: Überprüfung des Restsauerstoffes in Verpackungen (z.B. Kaffee, Tee, MAP, etc.). Überwachung des Sauerstoffgehaltes bei kritischen Produktionsprozessen und Lagerung. Klima- und Belüftungstechnik: Sauerstoffmessung; Luftgüteüberwachung; Sauerstoffkonzentrationsmessung in geschlossenen Belüftungssystemen, etc. Sport: Überprüfung des Sauerstoffgehaltes von Pressluftflaschen (Tauchen, etc.).479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
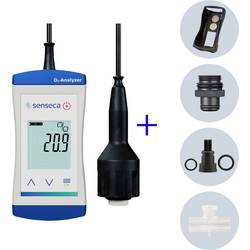
Senseca ECO410T-35-DIVE2 Sauerstoff-Messgerät Sauerstoff-Messgerät 490266Das SENSECA ECO410T-35 ist die perfekte Wahl für alle, die ein zuverlässiges und intuitives Sauerstoff-Messgerät suchen. Als direkter Nachfolger des bewährten Greisinger G 1690 vereint es Ergonomie, Präzision und Langlebigkeit zu einem attraktiven Preis-Leistungs-Verhältnis. Dank des wassergeschützten Gehäuses (IP65 / IP67) und der um 180° drehbaren, hintergrundbeleuchteten LCD-Anzeige behalten Sie in jeder Situation – ob bei Tag oder Nacht – den vollen Überblick. Während Sporttaucher besonders von der integrierten MOD-Berechnung für Nitrox-Gemische profitieren, überzeugt das Gerät ebenso bei anderen anspruchsvollen Sauerstoffmessungen (z.B. Schutzgasmessungen). Das effiziente Design mit konfigurierbarer Abschaltautomatik und der hochwertige GOEL 370 Sensor garantieren präzise Messergebnisse bei maximaler Betriebsdauer (ü. 3000 h typ.). Das ECO410T-35 wird betriebsfertig montiert inklusive der magnetischen Gummischutzhülle G1000-Cover geliefert und ist sofort einsatzbereit. Dank der in die Schutzhülle integrierten Magneten haftet das Messgerät sicher an Tauchflaschen aus Stahl, wodurch Sie es während des Messvorgangs nicht in der Hand halten müssen.305,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
-
Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.